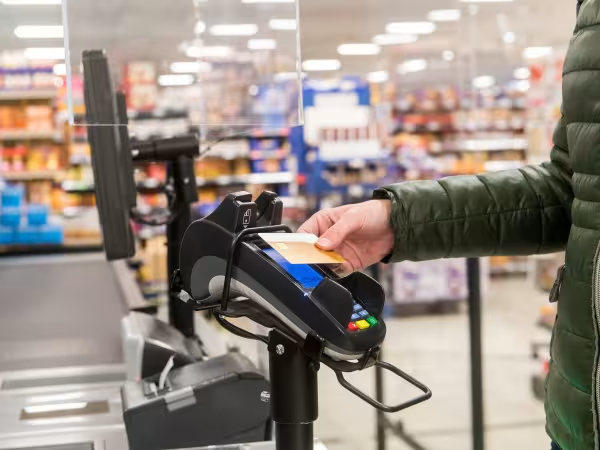
Die Digitalisierung verändert das Zahlungsverhalten: Der Stationäre Handel verliert an Bedeutung. E-Commerce nimmt zu. Neue Dienste und Technologien erleichtern das Zahlen per Smartphone oder Kontaktlos-Funktion an der Kasse.
Bargeld, das als einziges Zahlungsmittel Privatsphäre und finanzielle Inklusion sicherstellt, gerät dadurch unter Druck. Während Verbraucher:innen an der Kasse noch die Wahl haben, wie sie bezahlen möchten, fehlt ihnen im digitalen Raum eine Alternative, die alle voraussetzungsfrei nutzen können und die vor Überwachung durch Konzerne geschützt sind. Bei der Gestaltung des digitalen Euro sollten diese Eigenschaften des Bargelds daher in die digitale Sphäre übertragen werden.
Die fortschreitende Digitalisierung des Zahlungsverkehrs bringt jedoch nicht nur Fragen nach Privatsphäre und Teilhabe mit sich, sondern eröffnet auch neue Betrugsrisiken. Die europäische Payment Service Regulation (PSR), die voraussichtlich Ende 2026 offiziell verabschiedet wird, leistet mit verpflichtenden Betrugspräventionsmaßnahmen einen wichtigen Beitrag zum Verbraucherschutz. Betrüger:innen nutzen neue Technologie schnell und passen ihre Strategien dynamisch an. Der deutsche Gesetzgeber sollte daher gezielt die Spielräume der PSR nutzen, um einen wirksamen Schutz von Verbraucher:innen vor Betrug langfristig zu gewährleisten.
Der vzbv fordert
Verbraucher:innen müssen grundsätzlich mit dem gesetzlichen Zahlungsmittel Bargeld bezahlen können.
Zahlungsdienstleister müssen Verbraucher:innen durch wirksame Schutzmaßnahmen vor Betrügern schützen.
Verbraucher:innen möchten einen digitalen Euro, der ein allgemein akzeptiertes, kostenfreies, sicheres und benutzerfreundliches Zahlungsinstrument ist, ein hohes Maß an Privatsphäre gewährleistet und in der gesamten Eurozone sowohl online als auch offline einsetzbar sein.
Quelle: vzbv / Gert Baumbach
Michaela Schröder
Geschäftsbereichsleiterin Verbraucherpolitik
Auch der Zahlungsverkehr ist Teil unserer kritischen Infrastruktur – und Bargeld ein gutes Mittel für mehr Resilienz in diesem Bereich.
Seit dem 9. Oktober 2025 müssen Banken bei SEPA-Überweisungen prüfen, ob der Name des Empfängers zum Konto passt. Dieser Sicherheits-Check soll vor Betrug und Fehlüberweisungen schützen. Doch wie gut klappt das in der Praxis? Teilen Sie uns Ihre Erfahrungen mit!
Mehr erfahren
Verbraucherpolitik-Check: Bewertung der Arbeit der Bundesregierung
Wenn Bargeld abheben oder Bargeldzahlung in Geschäften und Restaurants schwieriger wird, droht ein Kipppunkt: Verbraucher:innen können dann nicht mehr entscheiden, ob sie bar oder digital zahlen wollen.
Verbraucher:innen sollen auch künftig selbst entscheiden können, ob sie Fahrkarten für Bus und Bahn bar bezahlen. Menschen, die auf Bargeld angewiesen sind, verlieren den Zugang zur öffentlichen Daseinsvorsorge, wenn sie Fahrscheine nicht bar bezahlen können. Deshalb fordert der Verbraucherzentrale Bundesverband eine Pflicht zur Annahme von Bargeld an Ticketautomaten.
Das Europäische Parlament hat heute seine Position zum digitalen Euro und zur Zukunft des Bargelds beschlossen. Aus Verbrauchersicht ist entscheidend: Die Nutzbarkeit von Bargeld muss für alle Menschen gewährleistet bleiben. Der digitale Euro kann Bargeld sinnvoll ergänzen, wenn er für Verbraucher:innen einfach und kostengünstig gestaltet wird. Dazu ein Statement von Ramona Pop, Vorständin des Verbraucherzentrale Bundesverband:
Das P-Konto scheitert in der Praxis immer wieder: Fehlerhafte Freibeträge, ausbleibende Überweisungen oder gesperrte Konten verhindern mitunter den Zugriff auf existenzsicherndes Geld. Das kann spürbare Folgen im Alltag von Verbraucher:innen haben.
Die Digitalisierung bedeutet für Verbraucher:innen immer wieder eine individuelle Anpassung an die Veränderungen im Zahlungsverkehr. Gerade die Nutzung des Online-Banking ist für viele Verbraucher:innen mit Hürden verbunden. Dabei ist die Möglichkeit, Zahlungen zu tätigen, die Grundvoraussetzung für gesellschaftliche Teilhabe und sollte allen Verbraucher:innen einfach und sicher möglich sein.
Für Verbraucher:innen in Deutschland wird es immer schwieriger, mit Bargeld zu bezahlen und überhaupt Zugang zu Bargeld zu erhalten. Deshalb setzt sich ein breites Bündnis dafür ein, Bargeld in Deutschland zukunftsfest zu machen.
Urteil vom 07.03.2023 | 6 O 156/22 | Landgericht Hildesheim
Aus einem Bestellbutton muss eindeutig hervorgehen, dass ein Klick auf die Schaltfläche eine zahlungspflichtige Bestellung auslöst. „Mit Kreditkarte zahlen“ und ähnliche Fomulierungen, die sich auch auf die Wahl des Zahlungsmittels beziehen können, sind unzulässig.
Urteil vom 09.03.2023 | 52 O 103/22 – nicht rechtskräftig | Landgericht Berlin
Das Landgericht Berlin hat der Sparda-Bank Berlin untersagt, Klauseln zu Verwahrentgelten für Guthaben auf Giro- und Tagesgeldkonten zu verwenden, wenn diese den Kund:innen anhand gesonderter Formulare zur Unterschrift vorgelegt werden. Unzulässig sind auch vorformulierte „Vereinbarungen“, mit denen Kund:innen auf berechtigte Erstattungsansprüche verzichten. Das Urteil ist bereits das dritte, das der Verbraucherzentrale Bundesverband (vzbv) in derzeit laufenden Gerichtsverfahren um Bankgebühren gegen die Sparda-Bank erwirkt hat.
Urteil vom 28.10.2022 | 7 O 566/21 | LG Nürnberg-Fürth
Banken dürfen in ihren AGB für die Verwahrung von Einlagen auf Tagesgeld- und Girokonten keine Verwahrentgelte regeln. Das hat das Landgericht Nürnberg-Fürth nach einer Klage des Verbraucherzentrale Bundesverbands (vzbv) gegen die Raiffeisen – meine Bank eG entschieden und entsprechende Klauseln für nichtig erklärt.
Urteil vom 05.07.2022 | 33 O 5241/21 | Landgericht München
Das Landgericht München hat der Merkur Privatbank die Verwendung von Klauseln untersagt, nach denen Kund:innen für die Teilnahme an TAN-Verfahren auch dann ein Entgelt zahlen müssen, wenn sie die ausgegebene TAN nicht zur Onlinezahlung einsetzen. Der Verbraucherzentrale Bundesverband (vzbv) hatte gegen die Gebühren im Preisverzeichnis der Bank geklagt.
Urteil vom 22.12.2021 | 12 O 34/21 | Landgericht Düsseldorf
Zu diesem Urteil existiert bereits ein aktuelleres Urteil
Banken dürfen für die Verwahrung von Einlagen auf Girokonten kein gesondertes Entgelt berechnen. Das hat das Landgericht Düsseldorf nach einer Klage des Verbraucherzentrale Bundesverbands (vzbv) gegen die Volksbank Rhein-Lippe entschieden. Damit schloss sich das Gericht der Auffassung des Landgericht Berlins an, das zuvor die Verwahrentgelte der Sparda Bank Berlin für Tagesgeld- und Girokonten für unzulässig erklärt hatte. In einem weiteren Verfahren vor dem Landgericht Köln konnte sich der vzbv nur mit einem kleinen Teilerfolg durchsetzen.